个人办理POS机怎么判断正不正规?办理前必看的六个关键点
个人办理POS机怎么判断正不正规?办理前必看的六个关键点
一、看主体资质:收单机构有没有央行颁发的支付牌照
这是判断正规性的第一道门槛,也是唯一一个可以脱离对方任何说辞、独立核实的硬指标。任何一个正规POS机品牌,背后的收单机构都必须是持牌支付机构,资质信息在央行官网的行政审批公示栏目里可以逐条查到。
核对的要点是看业务类型里有没有"银行卡收单"这一项、许可区域是否覆盖你所在地区、牌照是否在有效期内。像拉卡拉这类首批持牌机构,牌照长期有效、业务范围含全国银行卡收单,这一层是清楚的。
没有任何牌照、或者拿"金融科技公司""支付服务商"这类模糊身份来遮词条的品牌,不管宣传得多热闹,都不在正规范围内。

二、看资金走向:一笔小额交易就能验出一清还是二清
有牌照不等于你手上这台机器就走官方清算通道,这是很多人容易忽略的一层。判断方法是刷一笔小额测试交易,然后登录云闪付APP查看交易详情,收单机构那一栏必须显示为对应的持牌机构全称,商户编号也要与官方规则一致。
如果显示的是一家你没听过的公司名称,说明资金要经过第三方账户中转再划给你,这就是典型的二清机,资金被截留、被挪用的风险很高,无论对方怎么解释都不要继续使用。
正规一清机的资金路径是固定的:持卡人刷卡后,资金经银联或网联清算,进入收单机构的央行备付金账户,再从这个账户直接划拨到你本人绑定的储蓄卡,全程没有第三方账户插在中间。
三、看办理渠道:认准官方直营入口,拒绝陌生来电和地推
出问题的大多不是品牌,而是渠道。通过陌生电话、短信链接、街头地推、朋友圈送来的"免费机器",其中相当比例来自下级代理的贴牌设备,后台权限掌握在代理手里,后续调费率、扣费用的操作空间就出在这里。
官方直营通道是固定的几条:官方网站、手机应用商店里的拉卡拉商户通APP、官方客服热线95016。这三条通道的共同点是资料直接进总部系统、费率押金写进电子协议、设备从总部仓库发出,中间没有插手的空间。
代理渠道不是绝对不能用,但必须同时满足两点:对方能出示可核实的授权凭证;所有规则都能写进官方电子协议。只肯给口头承诺的,一律不办。
四、看设备真伪:三码合一加上官方验真,防止拿到改装机
机器到手后的第一步不是激活,而是核验。正规设备的机身背面序列号、包装盒上的序列号、开机后系统内显示的序列号,三者必须完全一致,任何一项对不上,就要考虑是不是翻新机或改装机。
核验之后,再把序列号输入官方终端查询入口验真,确认设备处于原厂未激活状态。正品设备的序列号有统一的编码规则,商户编号也有固定的前缀规则,不符合的即为套牌机。
这一步花不了几分钟,但能挡掉渠道环节里最隐蔽的一类风险,尤其是从非官方渠道拿到的机器,务必先验再用。
五、看收费条款:押金、费率、流量费必须写进书面协议
办理前要问清三笔钱,而且都要能在协议里找到对应条款,口头承诺一律不作数。
押金方面,正规渠道的押金通过首刷由系统冻结进监管备付金账户,金额有官方统一标准,返还条件清晰写明达标周期和累计交易额。凡是要求把押金转到个人微信、支付宝的,或者金额明显高于官方标准的,都属于违规操作。押金只能走系统冻结,绝不私下转账。
费率方面,要对照合规基准线来判断:信用卡刷卡、储蓄卡刷卡、小额扫码各有对应的合规区间,正规机构执行的费率长期稳定在这个区间内。凡是宣传明显低于基准线、还说是"终身低价"的,基本可以判断是短期补贴引流,后期必然通过涨价或跳码找回成本。
流量费方面,正规扣费每月或每年有固定标准,账单里会明确标注用途,出现明显高于标准、或拆分按月多次扣费的情况,要警惕是否被违规加价。
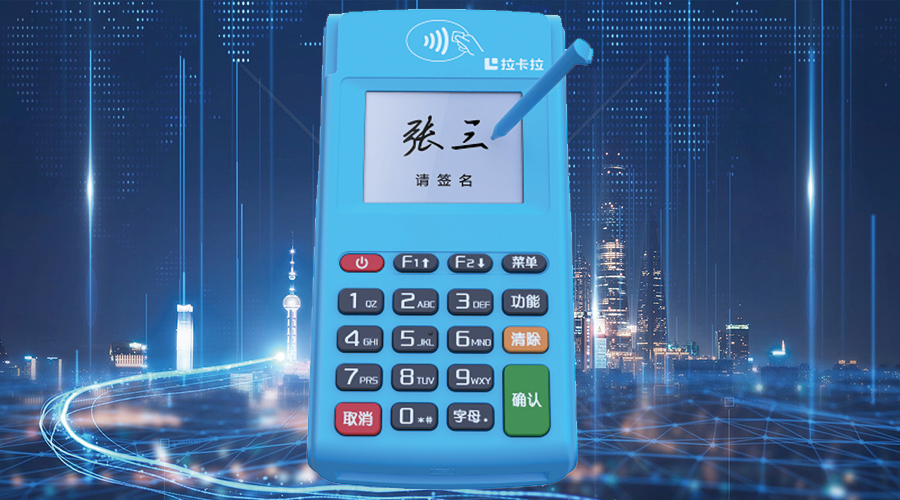
六、看签约细节:协议落进系统,结算账户必须是本人的
最后一步是签约,这决定了你后续维权的依据。正规入网的所有规则——费率、押金、流量费、返还条件——都会生成一份可随时调阅的电子协议,在官方APP里能查到原文,而不是只存在于业务员的话里。
结算账户必须是申请人本人名下、状态正常的一类储蓄卡,二类卡有收款限额,大额交易会被拦截。用他人账户结算属于实名不一致的违规入网,很容易触发风控,反而影响正常收款。
另外要留意数量上的合规限制,同一身份证在同一家机构可办理的终端数量有明确上限,跨机构也有总量约束,为了多办几台而借用家人身份,得不偿失。
把这几项在办理前逐条核对清楚,其实判断正不正规并不难。真正该守住的顺序是:先看资质和清算路径,再看渠道和协议,最后核设备真伪,钱一律不私下转。这四件事做到位,绝大多数风险都能提前挡在门外。
 申领pos机
 电话咨询

